
Jak se dařilo trhům nejen v září 2026
7. říjen 2026 Jak se dařilo trhům nejen v září 2026
Podcast si můžete poslechnout na svých oblíbených platformách:


Nebo na našem YouTube viz níže:
Textový přepis
Generováno ze zvukové stopy a upraveno
Úvod
Dobrý den, vítám vás u dalšího dílu podcastu Nekonečná renta. Mé jméno je David Kopecký a jsem majitelem poradenské společnosti Kopecký advisory, kde lidem pomáháme zhodnocovat majetek tak, aby jim poskytoval jistotu a klid téměř v jakékoliv situaci a aby měli stabilní pilíř vedle své práce či podnikání, na který se budou moci spolehnout, i když se cokoliv změní.
Máme tady začátek měsíce a tak se jako tradičně pojďme podívat na vývoj na trzích za minulý měsíc, tedy za září roku 2026 a samozřejmě jako vždy i na horizontu delším jako je 3, 5 nebo 10 let.
Vývoj akcií a umělá inteligence
Přestože v září zde byly stále různé geopolitické tlaky a úrokové sazby na dluhopisech rostly a tím rostla i cena peněz, tak přesto se podařilo akciím udržet na podobných úrovních a stále se v září pohybovaly i blízko svých maxim. A přestože trhy stále rostly nebo jsou takzvaně poměrně vysoko a jsou blízko svých maxim, tak ale když se podíváme na ukazatel zisku v poměru k ceně akcie, tak podle tohoto ukazatele akcie nejsou drahé a ziskovost firmám roste a jediná otázka, která se v poslední době objevuje, jestli ty veškeré investice do rozvoje umělé inteligence, jestli se skutečně dostatečně vrátí.
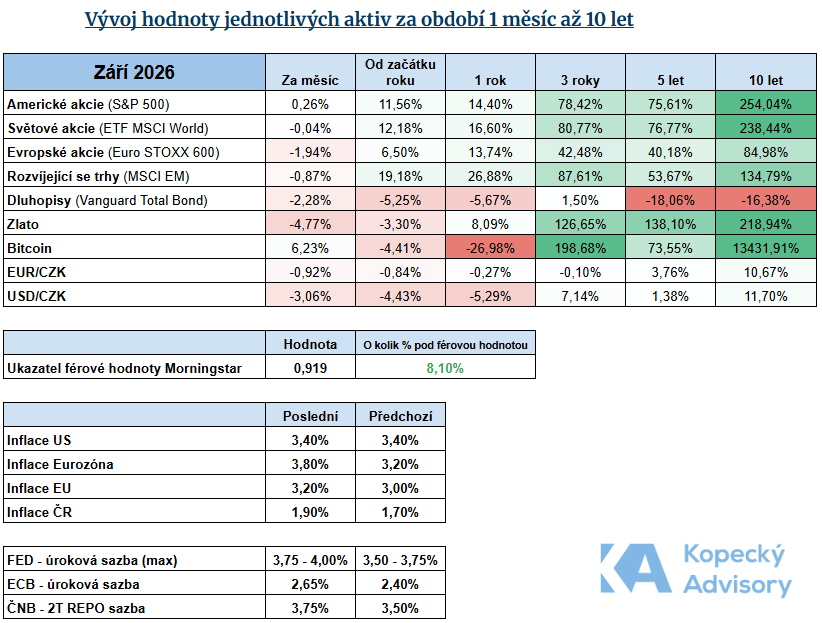
Jsou vydávány různé dluhopisy na financování datových center a podobně a to je vlastně v současné době asi ta jediná nebo hlavní otázka, jestli se bude dařit generovat výnosy právě z těch prostředků, které do toho všeho jsou investovány. A i když se podíváme na ukazatel férové hodnoty od Morningstar, tak ten nám říká, že americký akciový trh je 8,1 % pod férovou hodnotou, to znamená, že tady máme, dle tohoto ukazatele, dalo by se říct 8 % slevu, protože z různých ukazatelů o tom, jak se těm firmám daří v rámci ziskovosti a podobně, tak z toho spíš vyplývá, že ty akcie nejsou naceněny vysoko, ale že ta jejich cena odpovídá anebo spíše naopak, že dokonce to ocenění je o 8 % nižší, než by mohlo být.
Dluhopisy a úrokové sazby
A jak už jsem zmiňoval na začátku, když půjdeme pokračovat na dluhopisy, tak tam ten vývoj není tak zajímavý jako na akciovém trhu, a naopak docházelo v září k tomu, že byla překonávána historická maxima co se týče výše výnosů amerických vládních dluhopisů i jiných v rámci celého světa, protože ten vývoj na dluhopisovém trhu v Americe se propisoval i do ostatních světových dluhopisů. A na nejsledovanějších desetiletých amerických dluhopisech ten výnos se dostal téměř k 5,3 %, což je historicky už spíše vyšší úroveň a objevují se otázky, jak se toto propíše do ocenění akcií, protože pokud vám takzvané bezrizikové aktivum, kterým je právě ten vládní dluhopis, přináší výnos lehce přes 5 %, tak jestli bude dávat stále smysl držet i velkou část těch akciových aktiv.
Je jasné, že v rámci akciového trhu se očekává vyšší výnos, ale pro konzervativního investora, anebo když bude vyvažovat, jestli chce snášet to riziko nebo nechce, tak se samozřejmě může stát, že spíše třeba pro něj bude zajímavější ten dluhopis a bude ho považovat za bezpečnější investici. Ale jak jste mohli vidět na akciovém vývoji, který byl opět blízko svých historických maxim, tak zatím zde nebyl žádný negativní vliv těch vyšších sazeb dluhopisů na ocenění akcií.
Dlouhodobý pohled a výkonnost
A zároveň stále by to byl jenom krátkodobý pohled, protože dlouhodobě jediné aktivum, které je schopné překonat inflaci, když porovnáváme akcie nebo dluhopisy, tak jsou rozhodně akcie. A to, že akcie mohou projít nějakou korekcí, to nás z pohledu dlouhodobého investora nemusí až tak zajímat, protože to jsou jenom krátké epizody, ale my se spíš chceme dívat na ten dlouhodobější pohled.
A když se podíváme na konkrétní vývoj akcií za měsíc září, tak americké akcie vzrostly o 0,24 % a světové akcie zůstaly někde kolem nuly. Ale když už se podíváme na delší horizont, tak od začátku roku jsou světové akcie nějakých 12 % v zisku, na třech letech 80 % v zisku a na deseti letech 238 % v zisku.
A potom konkrétní čísla u dluhopisů, jak jsem uváděl, výnosy na dluhopisech v září rostly, to znamená, když se podíváme na celosvětový vývoj dluhopisů, tak můžeme vidět pokles 2,28 %. A od začátku roku jsou světové dluhopisy o nějakých 5 % níže.
Zlato, měny a inflace
Poté pojďme pokračovat na zlato. Zlatu sice vyhovuje ne úplně optimální geopolitická situace, ale na druhou stranu zlato naopak ubližuje silnější dolar a právě vyšší výnosy na dluhopisech. Protože když si investor má volit mezi tím, že bude držet zlato a čekat, jestli ho od něj někdo koupí za vyšší cenu, tak si raději může koupit ten dluhopis a ví, že mu bude chodit 5 % kupon každý rok.
No a to samozřejmě je pro mnoho investorů lákavější, než držet to zlato. Poté když se podíváme na měny, tak koruna vůči euru zůstává od začátku roku na podobných úrovních, je tam asi jenom nějaký 1 % rozdíl, o který je euro silnější, u dolaru je ten rozdíl o něco vyšší a od začátku roku je dolar o 4,4 % silnější. Takže se mu daří trochu smazávat to oslabení, o kterém se hodně hovořilo v loňském roce.
Dále k inflaci. V Americe zůstává inflace na úrovni 3,4 %. Inflace v eurozóně vzrostla z 3,2 na 3,8 a inflace v Evropské unii vzrostla ze třech na 3,2 %. A v České republice došlo k růstu z 1,7 na 1,9, což bylo tlačeno zejména růstem cen pohonných hmot, ale na druhou stranu tento růst tlumily potraviny, jejichž cena spíše poklesla.
Centrální banky a shrnutí
S inflací souvisí i rozhodnutí centrálních bank. Americká centrální banka na svém posledním zasedání v září zvýšila úrokovou sazbu o 0,25 procentního bodu na úroveň 3,75 až 4 %. Stejně tak Evropská centrální banka zvýšila o 0,25 na 2,65 % a Česká národní banka nezvyšovala, ale ponechala úrokové sazby na stejných úrovních, přičemž samozřejmě bude sledovat inflační vývoj, který rozhodne o budoucím vývoji sazeb.
Takže když si všechny ty informace shrneme, úrokové sazby na dluhopisech se drží poměrně vysoko a je nyní otázka, jak hodně se budou ty vyšší sazby na dluhopisech propisovat i do ocenění jiných aktiv. A dále bude dobré sledovat, jak se firmám budou vracet investice do umělé inteligence. Ale když už jsme u té umělé inteligence, tak se na vše dá dívat i z pozitivního hlediska, protože rozhodně to je velmi inovativní technologie a poskytuje velmi zajímavý potenciál a mohou se objevovat společnosti nebo firmy, které to posune obrovským způsobem dopředu a ten potenciál velmi dobře využijí.
Závěr
Takže nakonec na umělé inteligenci nemusí vydělat ty firmy, které služby umělé inteligence poskytují, ale ti, kteří dobře využijí ten potenciál. Tak a to by bylo k tržnímu shrnutí vše. A pokud uvažujete o investování a chtěli byste mít k sobě člověka, který vám poradí, tak se na nás samozřejmě můžete obrátit.
Stačí jít na náš web kopecky-advisory.cz a vpravo nahoře si požádat o 30minutovou konzultaci zdarma. A já se vám velmi rád budu věnovat. Děkuji vám za pozornost a brzy opět na slyšenou.
Novinky a zajímavosti
Sledujte novinky a zajímavosti na našem Whatsapp kanálu
Už vám nic neunikne ⤵️
 📈 Investování a vše kolem něj -
Nekonečná renta
Kalkulačka renty
spočítejte si svou vlastní rentu⤵️
